Water Should
Appreciate
水资产不应持续贬值
Since the Industrial Revolution,
industry accepted
water depreciation.
We Don't.
自工业革命以来,
工业文明一直在接受
水资产贬值。
我们不同意。
工业文明把水当作成本。
AquaVerse™ 认为:
水也是资产
除了产品,工厂每天还在产生什么?
循环水系统像工厂的血液
它不生产产品,
却决定整座工厂的
水、热、能、碳每天都在流动。
不只看用了多少水,
更看这些水支撑了什么
- 水耗补水过量 · 浓缩倍数失衡
- 电耗结垢拖换热 · 泵塔过循环
- 热损端差恶化 · 冷量不足
- 药剂持续投加 · 成本与二次污染
- 排污超许可排放 · 合规压力
- 产能限负荷运行 · 非计划停机
What is not measured does not enter the ledger.
为什么过去一直没有看见它? →
不是价值今天才出现 是今天,我们终于有条件把它 看见 · 证明 · 兑现
四个条件,正在汇聚。
- 资源约束 水资源与排放约束进入经营边界
- 碳约束 碳相关要求覆盖热负荷与泵塔能耗
- 计量能力 DCS、电表、水表开始形成连续数据
- 绩效合作 从一次采购转向按核证结果合作
过去,水只是成本。
今天,水正在成为边界。
而边界,决定利润。
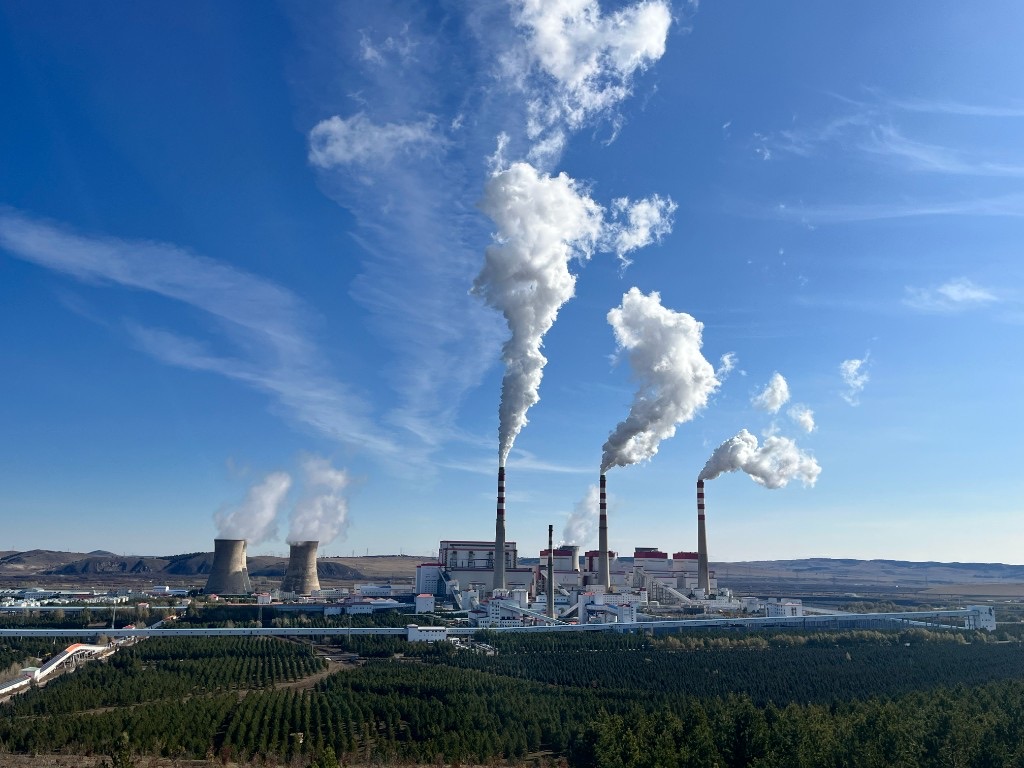
大流量循环冷却水系统,
今天的运行效率是多少?
- 锅炉效率 ✓
- 发电效率 ✓
- 产线效率 ✓
- 财务指标 ✓
没 有 人 知 道
而它,支撑着整个工厂的运行与利润。
它的能力,够不够承担所需的合格负荷?提供同样合格的服务,是否耗费了过多资源?
看见了消耗,是否也算清了可避免的损失?
利润不会突然消失。 它只是从你看不见的地方流走。
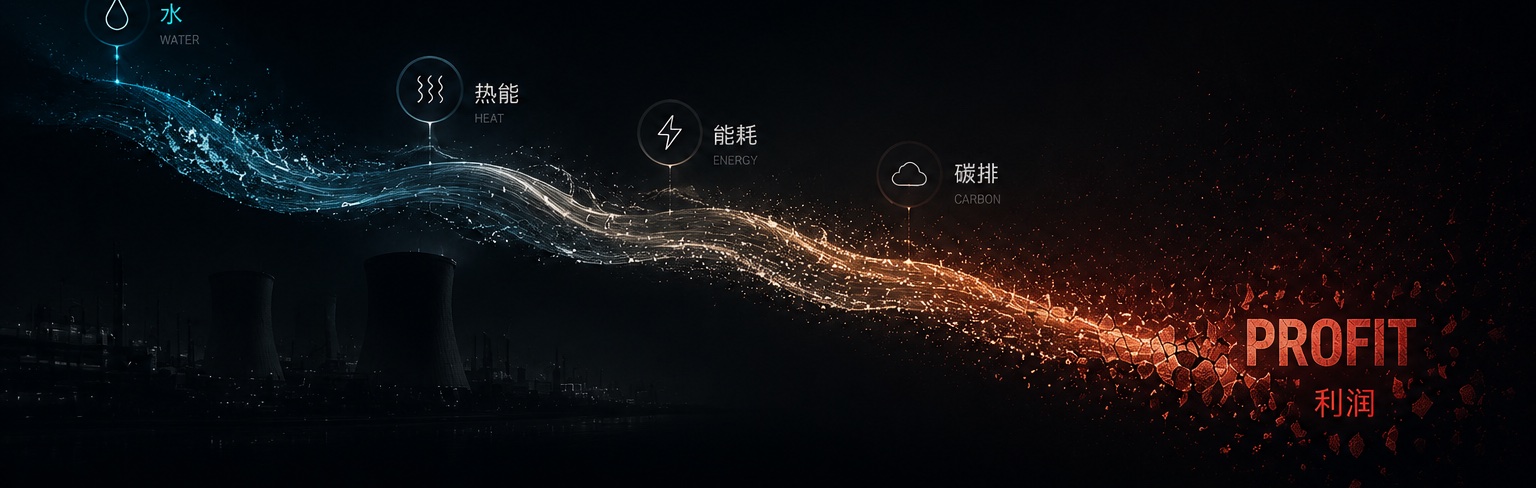
水 → 热 → 能 → 碳 → 权益 / 资产 → 现金
- 换热下降
- 泵塔能耗上升
- 补排水增加
- 碳排增加
- 权益损失
- 利润流失
DATA / LEDGER 测量 · 核证 · 审计 · 具体路径与净收益按项目验证
被忽略的循环冷却水系统,正在成为工业利润流失的隐形黑洞
你的工厂,
不止一座
第一座工厂
FIRST FACTORY
产品
PRODUCT
把原料变成
看得见的产出
第二价值工厂
SECOND VALUE FACTORY
被核证的价值
VERIFIED VALUE
把隐藏价值变成
可计量、可核证、可结算的增值
经营使生产持续、高效、可靠的能力。
- 看见
- 算清
- 恢复
- 核证
我们称它
第二价值工厂
可计量 · 可运营 · 可核证 · 可结算
不能核证,就不能结算。
从基线到结算,每一步都有依据。
- 基线Baseline
- 实测Measured
- 归因Attribution
- 核证Verification
- 结算Settlement
测量有依据,归因有边界,结算有确认。
查看五本账如何相互校验
- 基线账双方确认、工况可比的基准。
- 实际账同一系统边界的运行数据。
- 归因账剔除工况变化与其他因素的影响。
- 结算账经核证、双方确认的可结算增值。
- 审计账原始记录、规则版本与复核留痕。
一条记录如何追溯 · 结构示例(非项目实绩)
- 原始数据标明对象、期间与范围:哪套系统、哪个月、哪些表计。
- 归因剔除工况变化与其他因素后,可归于本项目措施的部分。
- 工程完成措施已实施并调试,不等于效果已证明。
- 绩效验证同条件对比后,改善是否成立、成立多少。
- 商务确认双方按合同签认结算数额。
- 实际收款款项到账,与确认分开记录。
从看见损失,到恢复系统能力
- 看见 数字孪生连接现场数据(DCS、水表、电表),识别冷却系统的运行偏差。
- 算清 按设备与工况分析损失,明确原因和验证路径。
- 做出效果 按现场适配的水处理措施(如 HVET 物理水处理)与运行优化,在安全边界内恢复系统能力。
- 能结算 运行数据进入五本账,为绩效服务费提供可复核依据。
Water OS 连接运行数据与五本账,支撑持续复核。
三类可交付服务
- 01 · 水资源与设施效率诊断
- 边界、水平衡、问题、适配性与初步经济性。结论可以是:不适合改造。
- 02 · 持续绩效服务
- 数据质量、机理校核、归因、证据与经营风险,不绑定某一种物理设备。
- 03 · 适配改造与 FEPC 运营
- 工程、调试、安全、维护、复检、核证与结算。
一套水系统要回答的四个问题
- 水从哪里来
- 水源、水质与取用边界。
- 怎样提供合格服务
- 所需的冷却负荷、温度与可靠性。
- 同等服务耗用多少资源
- 水、电、药剂与排污的实际消耗。
- 如何维持改善
- 持续维护、复检与运行纪律。
智算/数据中心冷却与化工等工业冷却是两条独立路径;园区供水是协同边界。三者不混用基线、物理单位与付款主体。
水 · 能 · 碳资产增值 · FEPC 服务
先证明价值,再分享成果
-
发现价值
从现场边界与计量开始,识别系统偏差与恢复空间。
-
创造价值
通过工程干预与运行优化,形成可验证的改善。
-
分享价值
经证据链核证、按合同确认后,形成绩效服务费。
合作如何落地
FEPC · Factory Efficiency Performance Contract,工厂效率绩效合约
- 投入组织
- 服务方组织设备、平台与运维投入;投入方式按合同约定。
- 工程诊断
- 水平衡、热平衡、结垢能耗与数据接口设计,形成可核证路线。
- 设备部署
- 按现场适配的物理水处理、在线监测、DCS/电表/水表接口落地。
- 效果合同
- 基线、归因、剔除工况、分成比例与月度确认流程写入合同。
开始前的四个问题
- 要不要先买设备?
- 通常由服务方组织投入,具体按合同约定。
- 风险谁承担?
- 技术与效果风险主要在服务方,责任边界写入合同。
- 收益怎么确认?
- 按月出具 FEPC 收益结算单与证据链。
- 进不进资产负债表?
- 支付绩效服务费,而非设备采购或租赁;会计处理以合同与审计意见为准。
双方各得到什么
- 业主
- 扣除承担费用后的净改善。
- 服务方
- 扣除履约及其他相关支出后的现金结果。
真实改善 → 合同确认 → 持续履约与回款 → 同类合同组合 → 适配资本评估
客户工厂的价值不属于服务方资产;合同组合不自动具备融资资格。停产、效果下降、逾期与终止,按合同处理。
先把账算清,再谈生意。
了解如何开始 →
证据,而非宣传。
-
工程原理
冷却与换热的工程参考。原理解释可能性,不替代具体项目的效果证明。
ASHRAE Handbook — HVAC Systems and Equipment. -
工程观察
工程现象与诊断方法。示意用于理解问题,不替代现场实测结论。
示意与观察 -
项目核证
每条项目记录写明范围、措施、可复核结果、证据状态与剩余限制。已实施、已验收、已核证、已结算、已回款分别标注,互不替代。
项目材料需单独核验 · 授权资料不在公开页展示

第二价值工厂经济学 · 水 · 能 · 碳资产增值服务 第一实践者
中诚世济(上海)水资源技术有限公司
水,是水资源;能,是能源;碳,是碳资产。
以工业及智算水系统为入口,提供资产性能增值服务。
让一次实践留下两种成果:客户结果如实记录,方法结论接受检验。
- 理论 · 第二价值工厂
- 工程 · 数字孪生 + HVET
- 商业 · FEPC 五本账结算
先看现场,
再把账算清。
- 从一套系统、一个清楚的边界开始
- 测出相对设计值退化了多少
- 识别恢复空间与核证路径
- 明确 FEPC 绩效服务费结算口径
从一套系统,一本可复核的账开始。
先留简短意向,再补工程资料;AquaVerse 团队会通过邮件或电话与您确认下一步。